Closing line value: una comparación de precios con límites
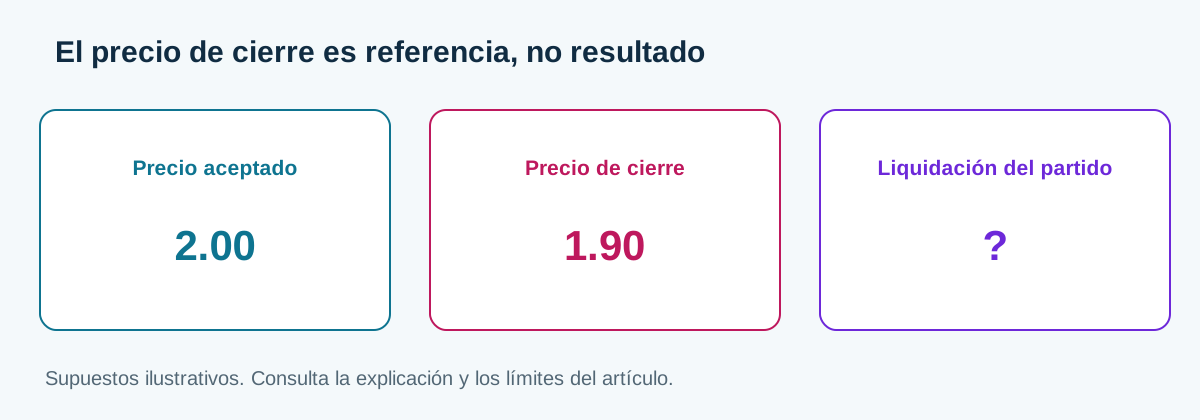
Apuestas a una selección de CS2 a 1.95. Justo antes del cierre, esa selección cotiza a 1.83 y su rival a 2.03. Tu precio mejoró respecto a ese mercado de cierre. Saber si la apuesta tenía valor esperado positivo es otra cuestión: depende de la probabilidad real de la selección. Mantén ambas preguntas separadas en el registro.
Esta guía utiliza precios y poblaciones hipotéticos, no un conjunto observado de esports. La aritmética se puede reproducir; estos ejemplos no permiten deducir márgenes medios, límites, velocidad o rentabilidad de un operador. Una cuota de cierre solo es una referencia útil cuando su fecha y hora, mercado y reglas de liquidación coinciden con la apuesta evaluada.
Define la referencia antes de medir
Registra la última cuota prematch disponible en tu fuente de referencia, en vez de asumir que el horario previsto es el cierre. Un partido puede retrasarse, una casa suspender antes y distintos mercados cerrar en momentos diferentes. Guarda la hora real de la cotización y su estado. Si la fuente ya estaba en directo, no mezcles ese precio silenciosamente con la serie prematch.
Compara la misma selección y condiciones: ganador de mapa frente a partido, tiempo reglamentario frente a prórroga y las mismas reglas de cambios de plantilla y anulaciones. Una cuota mayor para un contrato liquidado de otra forma no demuestra que el otro operador se haya equivocado. Guarda ambos lados de un mercado de dos resultados para calcular el overround. Una sola cuota de cierre no basta para eliminar proporcionalmente el margen.
Elige fuente y método antes de examinar los resultados. Una cotización más líquida puede aportar más información que un precio aislado, pero ni liquidez ni una marca conocida prueban calibración. Registra el importe disponible y la disponibilidad de la fuente, sin asumir que todo mercado Tier-1 es eficiente o que todo mercado menor es inútil.
Calcula CLV sin confundirlo con overround
Sea o la cuota decimal aceptada y c_A, c_B las cuotas de cierre de ambos resultados exhaustivos. El CLV aditivo bruto es o − c_A. El CLV proporcional sin margen es o × p_close − 1, donde p_close = (1/c_A)/(1/c_A + 1/c_B). También equivale a o/o_close_fair − 1. Indica la definición: una mejora de cuota bruta y una comparación sin margen pueden tener signos distintos.
q_B = 1/2.03 = 0.4926108374
S = q_A + q_B = 1.0390589249
Overround = S − 1 = 3.905892%
Hold normalizado = 1 − 1/S = 3.759067%
p_A = q_A/S = 0.5259067358
Cuota justa A = 1/p_A = 1.901477833
Cuota justa B = 2.109289617
CLV A a 1.95 = 1.95 × p_A − 1 = +2.551813%
CLV B a 2.20 = 2.20 × (1 − p_A) − 1 = +4.300518%
Son dos apuestas hipotéticas separadas, no una recomendación de mantener ambos lados. Calcula sin redondear valores intermedios. El overround es el exceso de la suma de probabilidades implícitas; el hold normalizado es otra transformación. Ninguno representa la pérdida observada de un apostante, porque importan las selecciones, cuotas aceptadas, importes y resultados.
¿Qué cambia con el método sin margen?
La normalización proporcional distribuye el overround proporcionalmente. El método Power resuelve q_A^k + q_B^k = 1. Con las mismas cuotas, k = 1.058639157 y la probabilidad de A es 0.5274229210. Una solución numérica de las ecuaciones de Shin para dos resultados da p_A = 0.5269186250. Son salidas de modelos, no tres observaciones independientes de la probabilidad real.
| Método | Probabilidad A | Cuota justa A | CLV a 1.95 |
|---|---|---|---|
| Proporcional | 52.590674% | 1.901478 | +2.551813% |
| Power | 52.742292% | 1.896012 | +2.847470% |
| Shin | 52.691862% | 1.897826 | +2.749132% |
La diferencia corresponde a esas entradas. No existe un ajuste universal de 0.3 puntos ni un método siempre superior para esports. Mantén el método fijo en informes comparables y muestra sensibilidad si una ventaja pequeña cambia de signo con supuestos razonables. No elijas el método que embellece una apuesta ya realizada. El conversor de cuotas permite comparar los cálculos proporcional y Shin.
Un CLV positivo puede coexistir con EV negativo
El retorno neto esperado por unidad es EV = o × p_true − 1. CLV sustituye la probabilidad real desconocida por una de referencia. La diferencia es EV − CLV = o × (p_true − p_close). Coinciden solo cuando se justifica la sustitución. Eliminar el margen no la justifica por sí solo, y una comparación media positiva de precios no certifica el supuesto.
Considera una cuota 1.72 y un cierre hipotético sin margen de 1.55. El CLV es 1.72/1.55 − 1 = +10.97%. Si la probabilidad real es 0.55, el retorno esperado es 1.72 × 0.55 − 1 = −5.40%. La apuesta supera esa referencia y sigue teniendo EV negativo. Una muestra mayor no elimina el error sistemático de la referencia.
Un supuesto como E[p_true − p_close] = 0 tampoco basta si las cuotas aceptadas varían. El razonamiento sobre retorno esperado exige que desaparezca el error condicionado o ponderado adecuado. Las reglas de selección pueden correlacionar tus precios aceptados con errores de la referencia. Por eso conviene probar el modelo en datos posteriores no usados en su desarrollo y revisar calibración, en vez de convertir un informe de CLV atractivo en una prueba.
Tamaño muestral: qué demuestra la cuenta
Considera un ejemplo de planificación con observaciones independientes de CLV, desviación estándar conocida 0.06 y media 0.04. Exigir que la media sea dos veces el error estándar da n = (2 × 0.06/0.04)^2 = 9, no 90. Es álgebra con parámetros supuestos. Nueve apuestas no demuestran una ventaja real, no validan la fuente de cierre ni garantizan un intervalo de confianza útil con una muestra pequeña.
En otro ejemplo condicionado, apuestas independientes de una unidad a cuota 2.00, con probabilidad real 0.52, tienen beneficio esperado 0.04 unidades y desviación cercana a una unidad por apuesta. En 1.000 apuestas, el beneficio esperado es 40 unidades y su desviación ronda 31.6. Una aproximación normal da alrededor de un 10% de probabilidad de acabar por debajo del saldo inicial. Es un cálculo de modelo, no una tasa observada en esports ni una predicción para cuotas variadas.
Apuestas repetidas al mismo equipo, mapas de una serie y futuros del mismo torneo pueden compartir riesgo. Sus errores no tienen por qué ser independientes. Cambios de parche, plantilla, fuente o selección también alteran el proceso promediado. No importes una correlación universal, un número fijo de apuestas o un umbral de CLV “de élite” de una población hipotética.
Construye un registro que conserve la comparación
Guarda cuota aceptada, importe, hora, juego, evento, mercado, selección y definición de liquidación. Añade las dos cuotas de cierre, fuente, fecha y hora, método sin margen, probabilidad de referencia y CLV. Registra resultado y beneficio neto por separado, con comisiones y anulaciones. Los cierres ausentes o incompatibles necesitan un estado explícito, no un sustituto inventado.
Con importes diferentes, muestra la media simple y SUM(importe × CLV)/SUM(importe). La segunda es un retorno de referencia ponderado, no beneficio esperado certificado. Multiplicarla por el volumen produce una cantidad monetaria valorada según esa referencia. Solo un modelo de probabilidades adecuado permitiría interpretarla como valor esperado.
Separa mercados y procesos de selección para detectar cambios de formato, pero no subdividas una muestra pequeña una y otra vez hasta encontrar un grupo convincente. Define criterios de inclusión antes. Investiga movimientos de cierre sospechosos y, cuando proceda, informa con y sin observaciones señaladas; no borres un valor extremo solo porque altera la media.
Usa el informe para investigar
Una comparación negativa puede indicar ejecución tardía, referencia inadecuada o precios aceptados caros. Una positiva puede reflejar información, error de referencia o contratos diferentes. Revisa el historial de cuotas y los supuestos antes de elegir la explicación. Las guías de liquidez y límites y comparación de líneas describen otros campos que revisar.
Las cuotas de cierre llegan después de la decisión original. Introducir el cierre final conocido en una regla histórica de importes crea sesgo de anticipación. Kelly requiere una estimación de probabilidad en el momento de decidir; el CLV histórico ayuda a validar, pero no sustituye esa estimación. Los límites de cuenta y una cuota atractiva no determinan cuánto capital arriesgar.
Revisa CLV junto con calibración, resultados netos, costes y exposición. Mantén la definición de referencia y documenta cambios. El resultado útil es contestar de forma reproducible “¿qué precio acepté respecto a qué mercado posterior?”, conservando la incertidumbre sobre rentabilidad real.