Passo 3: Modelos Quantitativos de Esports, CLV e Kelly
Trate um modelo quantitativo como previsão a testar, não como título profissional conquistado após 100 apostas. Separe probabilidade estimada disponível na decisão, preço aceito e resultado final. Uma boa sequência ou comparação com fechamento não valida os três.
O guia reúne referência de preço, fórmula condicional de aposta e revisão do modelo. Respondem a perguntas distintas. Nem fórmula nem padrão de execução garantem lucro ou acesso contínuo aos valores oferecidos.
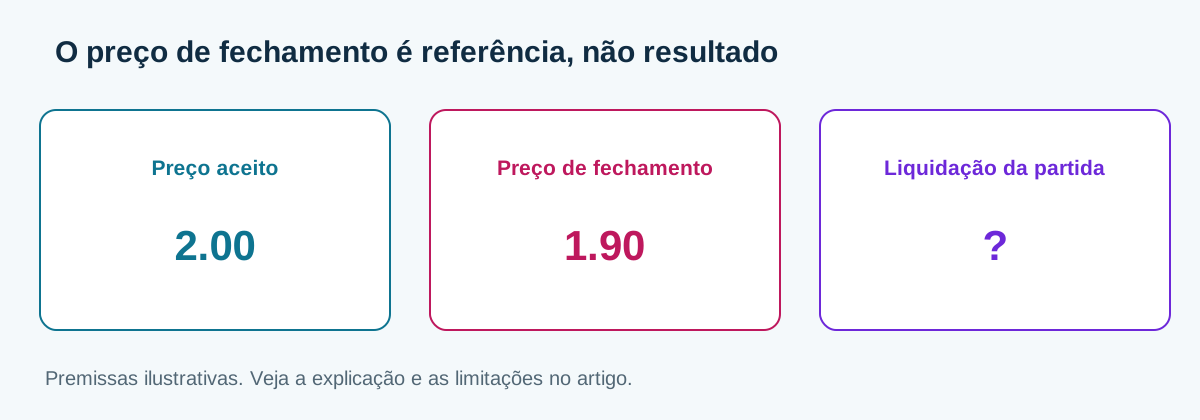
Conclusão principal: O CLV compara sua cotação com uma referência de fechamento. Sua interpretação depende da qualidade dessa referência. Um CLV positivo não estabelece a probabilidade real do resultado nem garante lucro em qualquer número fixo de apostas.
Parte 1: CLV como Referência de Preço
As cotações de fechamento resumem as informações e negociações disponíveis em determinado mercado. Podem servir de referência, mas também refletir baixa liquidez, informações antigas ou erros compartilhados de modelagem. Retirar a margem produz uma estimativa do mercado, não uma probabilidade real medida de forma independente. Compare a mesma seleção, regras de liquidação e momento; mercados diferentes não fornecem uma comparação válida.
CLV compara o preço aceito a uma referência de fechamento definida por um método sem margem. Preserve horário e contrato. Não suponha que inclua toda negociação informada ou corresponda à probabilidade real desconhecida.
// COMPARACAO DE PRECOS, NAO PROVA DE LUCRO
CLV (%) = (1.72 / 1.55 - 1) * 100 = +10.97%

// O retorno esperado exige outra hipotese de probabilidade.
Se p_real = 0.55:
EV = 0.55 * 1.72 - 1 = -0.054 = -5.40%

// O fechamento e referencia, nao uma probabilidade conhecida.
// CLV sozinho nao determina confianca estatistica ou intervalo de ROI.
O exemplo separa dois cálculos. A razão entre preços fornece CLV de +10,97%. O retorno esperado exige uma probabilidade real: EV = p × cotação_obtida - 1. Se p fosse 0,55, a cotação 1,72 teria EV de -5,40%, apesar do CLV positivo. Esse contraexemplo mostra por que o fechamento não prova rentabilidade. Uma amostra finita também pode perder dinheiro com valor esperado positivo. Consulte a explicação relacionada: Valor da Linha de Fechamento
Kelly maximiza o crescimento logarítmico esperado sob suas hipóteses de probabilidades e pagamentos. Não elimina erros do modelo, perdas ou quedas da banca. Quarto de Kelly e Meio Kelly multiplicam a fração calculada por 0,25 e 0,50; disso não decorre uma redução universal de drawdown ou um percentual de crescimento realizado. Consulte a formulação original e o guia prático: Kelly (1956) Kelly Fracionário em Esports
Parte 2: Aplicação Prática do Kelly Fracionário
A fórmula de aposta única assume probabilidade e pagamento indicados. O multiplicador fracionário escala o resultado. Para apostar a favor, uma vantagem não positiva não recomenda valor positivo. Dependência da carteira e limites práticos exigem tratamento separado.
- b = Cotação decimal menos 1 (lucro líquido por real apostado)
- p = probabilidade assumida ou estimada, não verdade conhecida apenas por sair de um modelo.
- q = 1 - p (probabilidade de derrota)
- Fração de Kelly Pleno: f* = (b·p - q) / b
- Fração Quarto de Kelly: f_aposta = 0.25 × f*
Use probabilidade hipotética 0.42, cotação 2.75 e orçamento de 10.000 unidades monetárias. São entradas assumidas, não dados medidos de time ou oferta real. Calcule sem arredondar intermediários; 42% estimados não são probabilidade real conhecida.
KELLY HIPOTÉTICO, SEM ARREDONDAR VALORES INTERMEDIÁRIOS
B = 10000, o = 2.75, p = 0.42, q = 0.58
f* = (1.75 * 0.42 - 0.58) / 1.75 = 0.0885714286
f_quarter = 0.25 * f* = 0.0221428571
B * f* = 885.714286
B * f_quarter = 221.428571
round(B * f_quarter, 2) = 221.43
Neste cenário numérico, Quarto de Kelly reduz a aposta calculada para cerca de R$221, em vez de aproximadamente R$886. Isso reduz a exposição, mas não prova que qualquer valor seja seguro ou que a chance estimada de 42% esteja correta. Uma probabilidade superestimada pode gerar uma recomendação com expectativa negativa. Revise os dados e limites de exposição sem tratar o resultado como promessa de crescimento. A calculadora está aqui: Rastreador de Banca de Esports
| Método | Fração neste exemplo | O que o cálculo estabelece |
|---|---|---|
| Aposta fixa | 1% do orçamento inicial, fixo | Convenção ilustrativa, não uma probabilidade medida de ruína |
| Quarto de Kelly | 0,25 × f* | Um quarto da fração do modelo; perdas continuam possíveis |
| Meio Kelly | 0,50 × f* | Metade da fração do modelo; a exposição depende dos dados |
| Kelly completo | f* | Depende das hipóteses; erros de estimativa podem aumentar perdas |
Parte 3: Calibragem de Modelos e Atualização Bayesiana
Sobreajuste pode descrever bem o treino e falhar em partidas posteriores. Separe treino, escolha de parâmetros e avaliação futura. Duas perdas ou quatro vitórias não estabelecem sozinhas uma nova força estável; confira adversários, elenco e incerteza.
A atualização Bayesiana combina prior e verossimilhança num posterior: p(theta|dados) é proporcional a p(dados|theta) vezes p(theta). Num modelo Bernoulli ilustrativo de chance constante, Beta(2,2) com três vitórias e uma perda dá Beta(5,3), média 0.625. Não é uma estimativa calibrada de confronto de esports. Os pesos seguintes são heurísticas separadas, não um teorema Bayesiano.
- Parâmetro ilustrativo: observações LAN com peso 1.0. É escolha de projeto a validar.
- Alternativa ilustrativa: peso online 0.65. Não é estimativa universal do efeito da latência.
- Ajuste ilustrativo de elenco: 15% e revisão após 15 mapas. Não garantem estabilização.
- Ajuste ilustrativo de patch: 20% em direção à referência e revisão após 30 partidas. Valide; a contagem não prova qualidade.
Atualizar o modelo pode limitar reações excessivas a resultados recentes, mas não o torna imune a vieses nem garante preços vantajosos. Os pesos numéricos acima são exemplos de parâmetros, não limites de desempenho estabelecidos. Escolha-os com dados de validação separados do treino, registre patches e mudanças de elenco e confira a calibração. A ferramenta de conversão está aqui: Conversor de Odds para Esports
Use incrementos permitidos e registre o valor aceito. Arredondar altera a exposição e deve aparecer no registro. Não há evidência aqui de que valores inteiros protejam contas ou que centavos causem restrições imediatas.
Parte 4: Restrições de Execução e Registros
Limites, disponibilidade e processamento restringem a execução. Nenhum modelo garante aceitação contínua de um valor pela casa. Registre a restrição observada, sem inventar um índice proprietário ou prazo fixo para toda conta vencedora.
Use os checks para preservar condições reais. Não acrescente apostas indesejadas nem retenha saldo maior na operadora para influenciar um mecanismo de perfil não verificado.
- Incrementos: siga o permitido, preserve a conta sem arredondar e registre o valor aceito. Não garante proteção de conta.
- Decisões reais: não insira apostas caras para criar um suposto perfil recreativo. Não se estabelece benefício dessa tática.
- Pagamento: compare taxas, acesso e condições reais. Cripto não estabelece liquidez maior ou tolerância a vencedores. Apostas Cripto vs Tradicionais
- Movimentos de caixa: leia processamento e identidade e preserve registros. Saques mensais não têm proteção comprovada contra revisão. Prevenção contra Limitação de Contas
Mantenha separados no registro o resultado do modelo, a referência do mercado e o retorno realizado. Nem um histórico de CLV positivo nem Kelly fracionário estabelece renda garantida. Verifique as hipóteses antes de alterar a exposição e preserve as observações perdedoras ao avaliar o método.
Versione o modelo antes de julgar a saída
Salve versão, entradas, probabilidade, preço e horário antes do resultado. Se uma mudança de elenco tornar a entrada antiga, retenha previsão anterior e substituta com horários. Editar repetidamente uma linha até corresponder ao placar elimina a evidência necessária para avaliar o modelo. Uma fórmula de planilha pode estar aritmeticamente correta enquanto sua probabilidade continua sem fundamento.
Avalie calibração em eventos posteriores comparáveis e mantenha a incerteza visível. Não escolha uma fração de aposta testando alternativas nos mesmos resultados encerrados e apresentando a vencedora como validada. Registre os dados de desenvolvimento e os reservados para avaliação. Com observações correlacionadas, mais linhas não acrescentam automaticamente tanta informação quanto tentativas independentes. Retorno histórico ou média de CLV positivos são resultados a investigar, sem certificação de que a previsão ou o valor apostado sejam seguros.