Erro: usar probabilidade de Bo3 para precificar Bo1
Defina o evento antes do preço
O erro consiste em emprestar confiança de outro evento. A chance de uma equipe ganhar um mapa escolhido não é automaticamente sua chance de ganhar uma série. Isso continua verdadeiro com escalação, adversário e data iguais. Bo1 tem um mapa; Bo3 termina quando alguém chega a duas vitórias, conforme as regras especificadas. Colocar uma probabilidade de série ao lado de preço de mapa faz o valor esperado responder à pergunta errada. A conclusão pode falhar mesmo identificando corretamente a equipe mais forte. Não precisamos inventar uma amostra profissional de perdas para mostrar a diferença: basta aritmética condicional explícita.
Registre primeiro o pagamento do bilhete: vencedor da partida, mapa nomeado, handicap de mapas, handicap de rounds ou total. Confira formato, vantagem inicial, walkover e interrupção. O nome vencedor da partida não representa o mesmo evento em todas as fases. Não presuma que um torneio segue o calendário Swiss de outro. Confira regras publicadas e confronto real. Os exemplos usam Bo1 e Bo3 comuns concluídos, sem vantagem inicial, anulação ou empate. Essas restrições pertencem ao modelo, não comprovam um formato único para todos os eventos profissionais.
O cálculo condicional da série
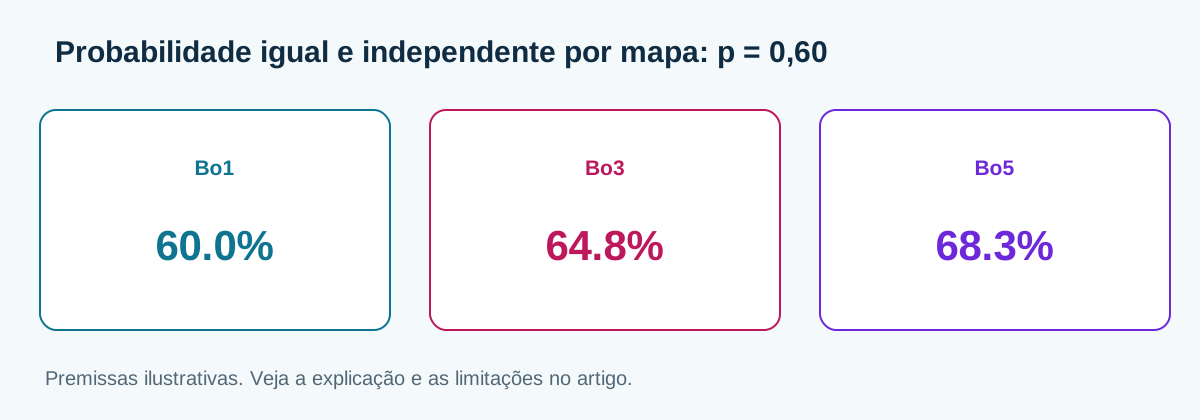
Assuma mapas independentes e chance p igual para A em cada um. A vence Bo3 pelos caminhos WW, WLW ou LWW. Somar caminhos mutuamente exclusivos dá p² + 2p²(1−p). Bo1 tem chance p. Na entrada inventada p=0.70, a série tem chance 0.784; o mapa mantém 0.70. Com cotação hipotética 1.28, EV do Bo1 é −10.4% por unidade e o da série seria +0.352%. Esse pequeno resultado positivo vem do preço arredondado escolhido, não de erro de casa descoberto. Ao mudar o evento muda a probabilidade relevante para comparar com a cotação.
A fórmula exige suas hipóteses. Com probabilidades independentes p1, p2 e p3 para os mapas, a série vale p1p2 + [p1(1−p2)+(1−p1)p2]p3. Nos valores inventados 0.76, 0.48 e 0.68, o resultado é 0.711872. A varrida tem chance 0.3648, distinta da série. Se as chances mudam após resultados anteriores, use probabilidades condicionais por caminho em vez de manter o mesmo p3 sem motivo. A calculadora com entradas independentes ilustra essa hipótese; não estima força pelo nome da equipe nem valida correção de correlação.
Illustrative independent-map model:
P(Bo1)=p
P(Bo3)=p*p+2*p*p*(1-p)
p=0.70: P(Bo3)=0.784; fair Bo1=1/0.70=1.428571
At d=1.28: EV_Bo1=0.70*1.28-1=-10.4%
EV_Bo3=0.784*1.28-1=+0.352%
Unequal maps: 0.76*0.48+(0.76*0.52+0.24*0.48)*0.68=0.711872
p=0.84: upset Bo1=0.16; upset Bo3=0.068608
Upset-frequency ratio=0.16/0.068608=2.332090
No universal odds floor:
0.85*1.28-1=+8.8%; 0.50*1.80-1=-10%
Before veto: 0.50*0.60+0.50*0.80=0.70
After first map confirmed: p=0.60, not 0.70
Formato não é multiplicador universal de variância
Com mapas independentes iguais e p acima da metade, Bo3 aumenta a chance do favorito em relação a Bo1. Em p=0.50 não muda; abaixo da metade reduz a chance de A. O tamanho depende de p. Uma razão de frequências de surpresa também não é razão de variâncias. Em p=0.84, a surpresa Bo1 tem chance 0.16 e a Bo3 0.068608, razão próxima de 2.332090. É uma comparação condicional, não multiplicador MR12 universal de 2.3x. A variância do retorno depende ainda de preço, valor apostado e dependência entre posições.
Duas pistols ganhas também não garantem surpresa. No regulamento especificado primeiro a treze, duas vitórias são 2/13 da meta. Acrescentar as duas conversões dá 4/13 = 30.769231%. Nenhuma fração é chance de mapa ou melhora mínima dessa chance. A segunda pistol é informação futura até acontecer. O modelo anterior pode atribuir distribuição aos caminhos, mas não pode escolher a varrida que depois ocorreu ao avaliar uma decisão antiga. Economia pode conectar rounds, portanto o exemplo de independência deve continuar ilustrativo, sem virar previsão profissional de conversão.
Veto e informação disponível na decisão
A previsão de Bo1 deve tratar do mapa realmente jogado. Antes do veto, atribua probabilidades aos mapas possíveis em vez de selecionar o melhor depois. Num exemplo inventado, pesos 0.50 e 0.50 em mapas com chances de A 0.60 e 0.80 produzem mistura 0.70. Confirmado o primeiro mapa, use 0.60 se as estimativas ainda forem adequadas. Na cotação 1.50, EV passa de +5% na mistura hipotética para −10% no mapa confirmado. Isso ilustra condicionamento, sem mostrar que a casa manterá disponível o preço anterior.
A previsão do veto exige evidência sobre pool elegível, ordem de bans e comportamento conhecido naquele momento. O histórico pode refletir força dos rivais, escalações repetidas, lados e seleção de picks. Ganhar 70% antes não significa chance 70% contra o adversário de hoje. Registre quantidade e partidas ausentes; separe informação do mapa e ranking geral. Preparação ampla não prova negligência do favorito ao mapa preferido do azarão. O mapa pode ser banido e o rival adaptar. Preserve a previsão anterior ao veto para que o conhecimento posterior não melhore silenciosamente a seleção.
Handicap é outro evento
Handicap de rounds não é seguro com prêmio garantidamente justo. Em regulamento concluído primeiro a treze, B +3.5 ganha no A 13–10 porque o déficit é três. Perde em 13–9, déficit quatro. B +4.5 ganha em 13–9 e perde em 13–8. São exemplos de liquidação, não probabilidades de cobertura. A chance de mapa sozinha não distribui as derrotas por margem. Dois modelos podem dar a B a mesma chance de mapa com chances de handicap muito distintas. Modele a margem exigida diretamente e compare com a cotação aceita desse mercado.
A inclusão de prorrogação importa. Chegar perto até a prorrogação não garante +3.5: se todos os rounds contam, 16–12 tem margem quatro. Leia a regra exata em vez de considerar toda prorrogação apertada no placar final. O total também pergunta algo distinto. No formato indicado, 13–9 soma vinte e dois e 13–8 soma vinte e um. Portanto Under 21.5 e B +4.5 podem liquidar diferente no mesmo mapa. Considere a dependência ao combinar posições; multiplicar probabilidades marginais sem justificativa produz um preço conjunto sem fundamento.
Valor e revisão da posição realmente aceita
Não existe cotação mínima universal 1.55 para favorito Bo1. Na probabilidade hipotética 0.85, preço 1.28 dá EV +8.8%; com chance 0.50, preço 1.80 dá −10%. São entradas ilustrativas, não previsões recomendadas. Um piso de cotação isolado não estabelece valor. Use EV = p×cotação decimal−1 para aposta comum de vitória ou derrota no preço aceito. A cotação já contém o efeito do preço da margem; não desconte a mesma margem novamente. Taxas e liquidações diferentes precisam de fluxos próprios. Perder um bilhete não prova expectativa originalmente negativa.
Dimensionar não corrige evento errado. Numa aposta isolada de vitória ou derrota, com p conhecido e cotação d, Kelly sem restrições é (pd−1)/(d−1). Resultado negativo não justifica apostar positivamente naquela seleção. Uma fração escolhida reduz exposição sem provar p. Não existe meia unidade universal que garanta sobrevivência ou lucro em Bo1. Registre exposição conjunta em mapa, série e handicap, mais valor e cotação aceitos. Guarde revisões, pedidos recusados e decisões sem aposta. Avalie previsões posteriores comparáveis com resultados e referências de preço, mantendo a incerteza. Comparação favorável de fechamento continua diagnóstico, não prova de vantagem verdadeira ou lucro futuro. A avaliação deve preservar também as regras originais do mercado, sem reinterpretar bilhetes após conhecer quem venceu.