La mayoría de los apostadores de esports empieza por el moneyline de la serie. Es el mercado principal, el más promocionado, y parece la forma más limpia de expresar una opinión de handicapping: "Creo que el Equipo A es mejor, así que apuesto por el Equipo A". Pero el moneyline de la serie es un precio compuesto. Agrupa tres eventos distintos (el Mapa 1, el Mapa 2 y un posible decider), cada uno con su propio contexto táctico, en un solo número. Cuando apuestas al compuesto, aceptas los supuestos de la casa de apuestas sobre cada componente, incluidos aquellos en los que no tienes ninguna ventaja.
1. La Fórmula Matemática Central: Vincular las Probabilidades de Mapa con la Probabilidad de la Serie
Define p1, p2 y p3 como las probabilidades de que un equipo gane el Mapa 1, el Mapa 2 y el Mapa 3, respectivamente. El modelo más simple supone que cada mapa es independiente. Bajo ese supuesto, un equipo gana un mejor de tres exactamente de tres maneras: victoria-victoria, victoria-derrota-victoria o derrota-victoria-victoria. Consulta también: Probabilidades de series Bo3 y Bo5 (EsportsMath).
La comparación siguiente reúne modelos hipotéticos, no resultados de un backtest de 1000 partidos. No afirma que apostar primero a mapas supere a las series. Una estimación concentrada puede favorecer un contrato y otros precios invertir la elección. Separa sensibilidad probabilística y EV financiero. La serie puede amplificar una ventaja uniforme, pero la cuota puede cobrarla ya. Un mapa aislado elimina exposición, pero su propio precio puede ser peor.
Hypothetical independent-map Bo3, Team A probabilities
p1=.58; p2=.18; p3=.32
P(2-0)=p1*p2=.104400
P(2-1)=[p1*(1-p2)+(1-p1)*p2]*p3=.176384
P(1-2)=[p1*(1-p2)+(1-p1)*p2]*(1-p3)=.374816
P(0-2)=(1-p1)*(1-p2)=.344400
P(series win)=.104400+.176384=.280784
P(Map1 win)=.58
EV(series at3.50)=.280784*3.50-1=-.017256
EV(Map1 at1.92)=.58*1.92-1=.1136
Qué muestra y qué no muestra la sensibilidad
En el ejemplo, A tiene 58% en Mapa 1 y solo 28.0784% en la serie por las otras entradas débiles. Mapa 1 a 1.92 tiene EV condicional +11.36%; serie a 3.50, −1.7256%. La comparación depende del precio. Si Mapa 1 bajara a 1.60, su EV sería −7.2%. El equipo no empeoró; el contrato encareció. No uses una tasa histórica de victorias del mapa como probabilidad del próximo partido ante cualquier rival.
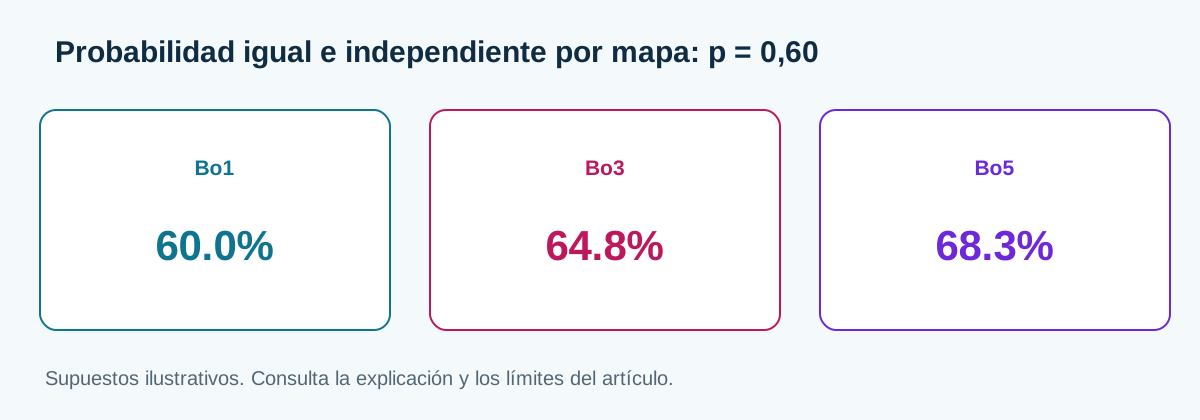
La derivada parcial de Mapa 1 es p2 + p3 − 2 p2 p3, aquí 0.3848. Cambiar solo p1 en 0.085 altera la probabilidad de serie exactamente 0.032708 en este modelo independiente. No es una pérdida universal del 55–70% de ROI. Con p constante, la función es 3 p² − 2 p³ y su derivada a 0.50 vale 1.5. Ambas derivadas describen cambios de probabilidad bajo hipótesis. Para comparar dinero, evalúa la cuota disponible de cada mercado.
Vetos desconocidos y caminos condicionales
Antes del veto, el contrato puede abarcar varios mapas posibles. Pondera escenarios en vez de suponer que sobrevivirá tu pick preferido. El equipo puede cambiar vetos, el rival eliminar el mapa principal o el evento usar otro procedimiento. Después actualiza con el orden confirmado. En Dota 2, el contexto viene de reglas, lado, orden y draft, no de un map pool de CS2. Para restricciones de draft en otros juegos, usa la versión concreta sin suponer una regla Fearless universal.
La independencia es hipótesis base, no hecho medido sobre momentum. Si las probabilidades posteriores dependen de resultados previos, escribe valores condicionales. Preparación, lado, suplentes y draft pueden cambiar el estado. No supongas que todo decisivo sea una moneda ni que todo favorito necesite factor fijo de reducción. Puede ser el mejor mapa superviviente de un equipo. El encogimiento necesita objetivo defendible y validación; incertidumbre de parámetro no equivale a varianza del resultado Bernoulli.
General conditional Bo3 path identity
a=P(W1)
bW=P(W2|W1); bL=P(W2|L1)
cWL=P(W3|W1,L2); cLW=P(W3|L1,W2)
P(series win)=a*bW+a*(1-bW)*cWL+(1-a)*bL*cLW
Independent-map special case: bW=bL=p2; cWL=cLW=p3
This identity does not estimate any conditional input.
Duración del capital y cobertura condicional
Liquidar antes puede liberar capital, pero ahorrar tiempo no multiplica crecimiento automáticamente. Usa horas reales y oportunidades futuras, no duraciones universales. Una apuesta perdida libera además menos dinero. Compara flujos esperados y simultaneidad antes de afirmar eficiencia. Una cuenta con fondos puede estar limitada por cuotas y máximos, no por el reloj. No crees apuestas para reciclar el importe. Una duración menor no convierte EV negativo en positivo.
En otro ejemplo, considera boleto aceptado de 100 unidades a la serie a 3.50. Tras ganar A el Mapa 1, conserva p2 = 0.18 y p3 = 0.32 en el modelo independiente. La probabilidad restante es 0.4424. Si B está disponible a 1.65 con reglas iguales, 350/1.65 iguala beneficio final en 37.878788. Exige otras 212.121212 unidades. Las posiciones reducen variación, pero la cobertura tiene EV condicional negativo y sacrifica 16.961212 unidades esperadas frente a mantener el boleto.
Hypothetical hedge on the same series, compatible settlement
pAfterW1=.18+.82*.32=.4424
originalStake=100; originalReturn=350; hedgeOdds=1.65
hedgeStake=350/1.65=212.121212121212
lockedProfit=350-100-hedgeStake=37.878787878788
unhedgedExpectedProfit=.4424*350-100=54.84
hedgeEVperUnit=(1-.4424)*1.65-1=-.07996
expectedCost=54.84-37.878787878788=16.961212121212
Retornos finales iguales no eliminan rechazo, aceptación parcial ni reglas incompatibles. Reconstruye la cartera tras cada confirmación. Un cash-out es otra operación disponible, no el valor justo del modelo. Compara su cantidad cierta con alternativas por estado y presupuesto de riesgo, incluido capital adicional. No dependas de una cobertura futura para sobrevivir a un importe inicial excesivo. Revalora cada mapa con la información disponible sin tratar la primera victoria como prueba de momentum.
Qué necesita una comparación válida
Para probar mapas frente a series, fija ambas reglas antes de los resultados. Usa igual corte temporal, modelo, costes y partidos elegibles. Conserva precios contemporáneos y capacidad aceptada. No uses veto o alineación final desconocidos al entrar. Informa previsiones, decisiones de pasar, rechazos y anulaciones. Compara beneficios, calibración y riesgo con incertidumbre, no solo aciertos. El CLV añade evidencia de precio, pero no certifica EV verdadero. Sin esa base, los ejemplos siguen siendo modelos didácticos y la superioridad queda sin probar.
Comprueba una última distinción: prever un mapa nunca disputado no es automáticamente fallar. Puede ser un boleto anulado o evento condicional no observado, según contrato. Separa previsiones condicionales de resultados liquidados. Importa al comparar mapas y series, pues los registros pueden contener oportunidades distintas, no predicciones rivales del mismo evento.