Apostar com vídeo atrasado: separe estado, preço e modelo
Uma seleção a 1.95 pode parecer atraente quando o vídeo mostra um estado e deixar de ser sob outro. A primeira pergunta não é se você reagiu rápido. É se a probabilidade e a cotação se referem ao mesmo evento, mercado e instante. Uma imagem atrasada pode invalidar uma entrada sem provar que toda aposta ao vivo, em qualquer preço, tenha valor esperado negativo.
O guia não possui medições de latência nem registros de aceitação de uma casa. Horários, probabilidades e cotações abaixo são hipotéticos. Ilustram erros de cálculo, sem garantir método lucrativo ou descrever o algoritmo interno de uma operadora. Mantenha essa diferença ao comparar transmissão, placar e mercado na sua tela.
A pausa no vídeo pode ter acabado
Parar o relógio de jogo não remove o atraso acumulado antes de a imagem chegar. Quando você vê o início de um tempo tático, a partida real já pode ter recomeçado. Entre mapas, informações de elenco e preços também mudam. Uma variável estratégica mais lenta continua sujeita a novas informações. Nem pausa nem horizonte longo criam janela de execução livre de latência.
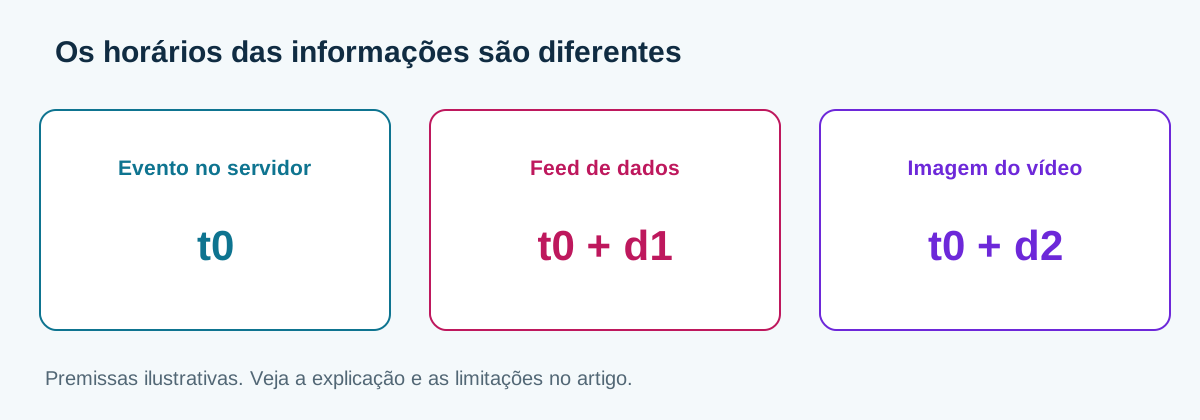
O YouTube documenta modos de latência e suas relações com o buffer. As configurações da plataforma não medem todo o percurso do servidor até o espectador. Cronômetro local, relógio da partida e horário do provedor não são intercambiáveis. Compare um evento identificável antes de subtrair tempos e marque a diferença como desconhecida quando faltar referência.
Num exemplo construído, suponha que o evento chegue ao serviço de preços após 0.52 segundo e ao espectador após 55 segundos. A diferença é 54.48 segundos, com razão aproximada de 105.77. São entradas escolhidas, não testes de provedores. A razão não determina quantos abates ocorreram, se o round terminou ou se a seleção já foi liquidada. Seriam necessários outros dados do evento e mercado.
Pedidos aceitos formam uma amostra selecionada
Pedido pendente, recusa, nova cotação e aposta aceita são estados separados. Uma animação não revela a regra que os produziu. Para ilustrar possível viés de seleção, suponha que a probabilidade passe a 0.60 ou 0.40, cada qual com chance 0.50. Atribua aceitação de 0.25 e 0.75 respectivamente. São probabilidades inventadas, sem afirmar que uma casa use essa regra.
P(H) = P(L) = 0.50
p(win | H) = 0.60; p(win | L) = 0.40
P(accepted | H) = 0.25; P(accepted | L) = 0.75
p(win | H, accepted) = 0.60; p(win | L, accepted) = 0.40
P(accepted) = 0.50 × 0.25 + 0.50 × 0.75 = 0.50
p(win | accepted) = (0.50 × 0.25 × 0.60 + 0.50 × 0.75 × 0.40) / 0.50
                  = 0.45
EV/accepted = 0.45 × 1.95 - 1 = -0.1225 = -12.25%
EV/request = 0.50 × -0.1225 = -0.06125
A odd 1.95, a amostra selecionada tem EV -12.25% por unidade aceita. Contar pedidos recusados como perdas de uma unidade seria outro erro: na hipótese sem taxas, não têm resultado de aposta. Por pedido, a expectativa líquida é 0.50 × -0.1225 = -0.06125 unidades. O denominador importa ao comparar um processo de execução e um registro de bilhetes aceitos.
Se a aceitação for 0.50 nos dois estados, a taxa total permanece 0.50, mas a probabilidade condicional passa a 0.50 e o EV a -2.5%. A mesma taxa de aceitação admite retornos diferentes. Demonstrar assimetria real exige todos os pedidos e informação contemporânea, não apenas bilhetes perdedores ou resultados posteriores às recusas.
Não desconte a margem duas vezes
Com odd decimal O e probabilidade p fundamentada, a expectativa líquida por unidade é p × O - 1. O preço oferecido já contém sua desvantagem de precificação. Não subtraia novamente o overround desse EV. Métodos de retirada da margem estimam referência sob hipóteses adicionais; nenhum transforma cotação em chance verdadeira conhecida. O conversor de odds confere a conta, não a qualidade da previsão.
A referência posterior também precisa de estado comparável. A linha no próximo congelamento pode incluir outro round concluído, caixa diferente e nova informação. Chamar sua diferença de CLV ao vivo não elimina essas mudanças. Defina a comparação e preserve os dois estados. Um movimento posterior favorável não prova sozinho que o prognóstico original estava correto.
A conta da série precisa dos mapas restantes
Considere mapas independentes com chance assumida de vitória 0.60. Antes do Bo3, ganhar pelo menos dois tem probabilidade 0.648. Após vantagem confirmada de 1-0, a chance de vencer a série é 0.84 se as probabilidades dos dois mapas restantes continuarem em 0.60 no modelo. A cotação hipotética 1.25 dá EV +5%. É uma conta condicional, sem erro de preço observado.
p = 0.60
P(Bo3) = p²(3 - 2p) = 0.648
P(series | 1-0) = p + (1-p)p = 0.84
EV(1.25) = 0.84 × 1.25 - 1 = +5%
p2 = 0.55; p3_given_loss2 = 0.65
P(series | 1-0) = 0.55 + 0.45 × 0.65 = 0.8425
Os dois mapas importam. Com chance 0.55 no segundo e chance condicional 0.65 no decisivo após perder o segundo, o resultado é 0.55 + 0.45 × 0.65 = 0.8425. O placar 1-0 não fornece sozinho nenhum desses números. Atualize elenco, veto e hipóteses antes de reutilizar estimativa pré-jogo; o primeiro mapa também pode trazer informações que as alterem.
Num modelo de estado de round, use V(s) = q(s)V(s após vitória) + (1-q(s))V(s após derrota), incluindo placar, lado, caixa e regras relevantes no estado. A economia muda nos dois ramos. As condições finais precisam corresponder ao regulamento e à prorrogação, sem tratar todo placar de treze rounds como o mesmo evento. Escrever uma recursão não valida suas probabilidades de transição.
Caudas exatas podem diferir de aproximações normais
Suponha uma partida hipotética com 30 abates registrados e linha Over 52.5. São necessários pelo menos 23 abates adicionais. Assuma intervalo restante fixo com média 16.5. Compare Poisson e binomial negativa de mesma média e forma r=8. Não há base de partidas para justificar média, duração ou forma: são entradas assumidas deliberadamente.
X = additional kills; X >= 23
mu = 16.5; r = 8; theta = r/(r+mu) = 16/49
Poisson: P(X=k) = exp(-16.5) × 16.5^k / k!
NB: P(X=k) = C(k+7,7) × (16/49)^8 × (33/49)^k
P(X>=23) = 1 - sum(P(X=k), k=0..22)
Poisson tail = 7.521873%
NB variance = 16.5 + 16.5²/8 = 50.53125
NB tail = 18.704806%
EV(Poisson, 9.00) = -32.303145%
EV(NB, 9.00) = +68.343258%
As definições estão na documentação SciPy de Poisson e binomial negativa. As caudas foram calculadas somando probabilidades discretas, sem tratar aproximação normal como exata. Com odd hipotética 9.00, os EV correspondentes são -32.303145% e +68.343258%.
O sinal muda porque o modelo muda. Isso não determina qual distribuição descreve abates reais, quanto o jogo durará ou se existe essa cotação. Variância maior não aumenta necessariamente toda cauda em qualquer limiar. Estime e valide a distribuição em dados comparáveis antes de interpretar a conta como previsão; não escolha r depois de observar qual valor gera EV positivo.
Guarde uma previsão verificável
Salve identificadores de evento e mercado, fonte, placar observado, horário local, versão do modelo e preço. Separe envio e resposta final, incluindo recusas e alterações. Uma simulação permite testar esse registro sem apostas reais. Preserve a probabilidade original ao revisar a previsão por nova informação, distinguindo as duas decisões.
Registre ainda quais variáveis foram observadas e quais foram preenchidas por hipótese. Um saldo médio não prova inventário completo; uma escolha esperada não é veto confirmado. Se o horário ou estado for desconhecido, não complete o campo com uma certeza conveniente. Ao revisar resultados, mantenha pedidos e previsões segundo o critério definido antes, sem apagar recusas ou exemplos pouco favoráveis.
A Modelo de probabilidade do estado da partida ao vivo (EsportsMath) oferece contexto de modelagem, sem verificar independentemente uma vantagem aqui. O guia de seleção de mercados e o guia de tempos táticos abordam questões próximas. Pausa, mapa conhecido ou possível escala de composição são entradas a examinar, sem substituir estado atual, probabilidade fundamentada e preço aceito.