Лайв по задержанной трансляции: разделяйте состояние, цену и модель
Исход за 1.95 может казаться выгодным при состоянии на видео и оказаться невыгодным при другом. Сначала нужно выяснить, относятся ли вероятность и цена к одному событию, рынку и моменту. Скорость реакции не решает эту задачу. Устаревшая картинка способна испортить входную оценку, но не доказывает отрицательное ожидание любой лайв-ставки по любой цене.
В статье нет измерений задержки и журналов приёма конкретного букмекера. Время, вероятности и котировки ниже условны. Они объясняют ошибки расчёта, без обещания прибыльного метода или описания скрытого алгоритма конторы. Сохраняйте это различие при сопоставлении трансляции, счётчика и рынка на экране.
Пауза на видео уже могла закончиться
Остановка игрового таймера не удаляет задержку, накопленную до прихода картинки. Когда зритель видит начало тайм-аута, реальная игра могла возобновиться. Между картами также меняются сведения о составах и цены. Более медленная стратегическая переменная остаётся чувствительной к новой информации. Ни пауза, ни длинный горизонт не создают исполнения без задержки.
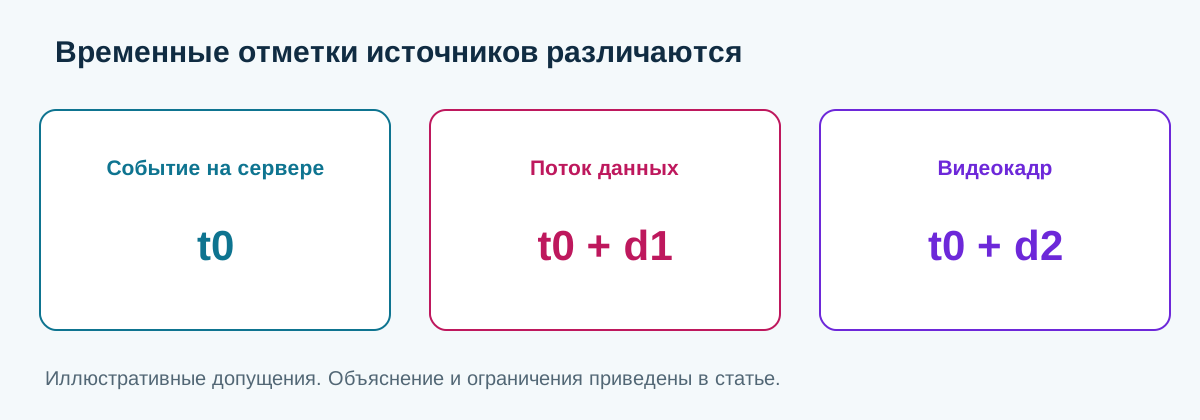
YouTube описывает режимы задержки и буферизацию. Настройки платформы не измеряют весь путь от сервера турнира до зрителя. Местный секундомер, игровой таймер и отметка провайдера не взаимозаменяемы. Перед вычитанием времён сопоставьте одно узнаваемое событие. Если точка отсчёта отсутствует, разница остаётся неизвестной.
В придуманном примере событие приходит сервису котировок через 0.52 секунды, зрителю через 55 секунд. Разница равна 54.48 секунды, отношение примерно 105.77. Это заданные числа, а не тест провайдеров. Отношение не определяет число фрагов, завершение раунда или расчёт предложенного исхода. Для таких выводов нужны дополнительные сведения о событии и рынке.
Принятые запросы являются отобранной выборкой
Ожидающий запрос, отказ, новая цена и принятое пари имеют разные статусы. Анимация не раскрывает породившее их правило. Для демонстрации возможного отбора зададим вероятность победы 0.60 или 0.40 с равными шансами 0.50. Вероятность приёма пусть составляет соответственно 0.25 и 0.75. Эти числа вымышлены; применение такого правила букмекером не утверждается.
P(H) = P(L) = 0.50
p(win | H) = 0.60; p(win | L) = 0.40
P(accepted | H) = 0.25; P(accepted | L) = 0.75
p(win | H, accepted) = 0.60; p(win | L, accepted) = 0.40
P(accepted) = 0.50 × 0.25 + 0.50 × 0.75 = 0.50
p(win | accepted) = (0.50 × 0.25 × 0.60 + 0.50 × 0.75 × 0.40) / 0.50
                  = 0.45
EV/accepted = 0.45 × 1.95 - 1 = -0.1225 = -12.25%
EV/request = 0.50 × -0.1225 = -0.06125
При коэффициенте 1.95 отобранная выборка имеет EV -12.25% на принятую единицу. Считать отказы проигрышем единицы было бы другой ошибкой: при допущении отсутствия комиссий они не имеют результата пари. На один запрос ожидание равно 0.50 × -0.1225 = -0.06125 единицы. Основание расчёта важно при сравнении процесса исполнения и журнала принятых купонов.
Если задать приём 0.50 в обоих состояниях, общая частота останется 0.50, но условная вероятность победы станет 0.50, а EV составит -2.5%. Одинаковая доля приёма допускает разные результаты. Доказательство реальной асимметрии требует всех запросов и одновременной информации, а не только проигрышей или исходов после отклонённых попыток.
Не вычитайте маржу дважды
При десятичной цене O и обоснованной вероятности p ожидание на единицу равно p × O - 1. Недостаток цены уже содержится в коэффициенте. Дополнительно отнимать оверраунд от такого EV не нужно. Методы снятия маржи оценивают ориентир при дополнительных предположениях; ни один не превращает котировку в известный истинный шанс. Конвертер коэффициентов проверяет арифметику, а не качество прогноза.
Для позднего ориентира также нужно сопоставимое состояние. Следующий фризтайм может включать завершённый дополнительный раунд, другой баланс и новые сведения. Название «лайв-CLV» не убирает эти различия. Задайте правило сравнения и сохраните оба состояния. Благоприятное последующее движение само по себе не доказывает верность исходного прогноза.
Расчёт серии требует оставшихся карт
Рассмотрим независимые карты с заданным шансом победы 0.60. До Bo3 вероятность взять минимум две равна 0.648. После подтверждённого лидерства 1-0 вероятность выиграть серию равна 0.84, если модель сохраняет 0.60 для обеих оставшихся карт. При условной цене 1.25 это даёт EV +5%. Это условная арифметика, а не найденная ошибка линии.
p = 0.60
P(Bo3) = p²(3 - 2p) = 0.648
P(series | 1-0) = p + (1-p)p = 0.84
EV(1.25) = 0.84 × 1.25 - 1 = +5%
p2 = 0.55; p3_given_loss2 = 0.65
P(series | 1-0) = 0.55 + 0.45 × 0.65 = 0.8425
Важны обе карты. При вероятности второй 0.55 и условной вероятности десайдера 0.65 после поражения на второй результат равен 0.55 + 0.45 × 0.65 = 0.8425. Один счёт 1-0 не даёт этих чисел. Перед повторным использованием оценки уточните состав, вето и допущения. Первая карта сама может раскрыть информацию, которая меняет прогноз.
Для модели раундового состояния используйте V(s) = q(s)V(s после победы) + (1-q(s))V(s после поражения), включая нужные счёт, сторону, деньги и правила. Экономика меняется в обеих ветках. Конечные условия должны учитывать регламент и овертайм, а не считать любой счёт с тринадцатью раундами одним событием. Записанная рекурсия не подтверждает вероятности переходов.
Точные хвосты отличаются от нормального приближения
Пусть в условной игре зарегистрированы 30 убийств, а линия тотала составляет Over 52.5. Нужны ещё минимум 23 убийства. Зададим фиксированный оставшийся интервал со средним 16.5. Сравним Пуассона и отрицательное биномиальное распределение с тем же средним и параметром r=8. Данных матчей для обоснования среднего, продолжительности и параметра здесь нет: они намеренно предположены.
X = additional kills; X >= 23
mu = 16.5; r = 8; theta = r/(r+mu) = 16/49
Poisson: P(X=k) = exp(-16.5) × 16.5^k / k!
NB: P(X=k) = C(k+7,7) × (16/49)^8 × (33/49)^k
P(X>=23) = 1 - sum(P(X=k), k=0..22)
Poisson tail = 7.521873%
NB variance = 16.5 + 16.5²/8 = 50.53125
NB tail = 18.704806%
EV(Poisson, 9.00) = -32.303145%
EV(NB, 9.00) = +68.343258%
Определения приведены в документации SciPy для Пуассона и отрицательного биномиального распределения. Здесь хвосты получены суммированием дискретных вероятностей, без объявления нормального приближения точным. При условной цене 9.00 соответствующие EV равны -32.303145% и +68.343258%.
Знак меняется из-за другой модели. Это не устанавливает подходящее распределение реальных убийств, оставшуюся длительность игры или доступность коэффициента. Большая дисперсия не обязана увеличивать любой хвост при любом пороге. Сначала оцените и проверьте распределение на сопоставимых данных. Не подбирайте r после просмотра значения, которое впервые дало положительное ожидание.
Сохраняйте проверяемый прогноз
Запишите идентификаторы события и рынка, источник, наблюдаемый счёт, местное время, версию модели и цену. Разделяйте отправку и окончательный ответ, включая отказы и изменения. Процесс можно проверить условным журналом без реальных ставок. При пересмотре из-за новой информации сохраните исходную вероятность, чтобы различать прежнее и новое решения.
Уточните, какие переменные наблюдались, а какие заполнены предположением. Средний баланс не подтверждает полный инвентарь, ожидаемый выбор не равен подтверждённому вето. Неизвестные время и состояние не нужно заменять удобной уверенностью. При разборе результатов сохраняйте запросы и прогнозы по заранее выбранному правилу, без удаления отказов и неудачных примеров. Иначе проверка начнёт описывать отредактированную историю вместо доступного тогда решения.
В примере тотала важно, что X обозначает только дополнительные убийства, а не итоговый счёт. Порог 23 получен из уже имеющихся 30 и половинной линии 52.5. Изменение текущего счёта меняет событие, даже если среднее оставшейся части сохранилось. При другой длительности меняется и среднее. Нельзя переносить найденный хвост на любую похожую цифру тотала без повторной проверки этих входных данных.
Модель вероятностей состояния матча в лайве (EsportsMath) даёт контекст, а не независимое подтверждение перевеса здесь. Разбор выбора рынков и материал о тайм-аутах касаются соседних вопросов. Пауза, знакомая карта или предполагаемое усиление драфта являются входными оценками для проверки. Они не заменяют текущее состояние, обоснованную вероятность и принятую цену.